

ACTUALITÉS & INFORMATIONS
Gamme complète d'équipements pour véhicules de construction
Litière pour chats haut de gamme à base de papier
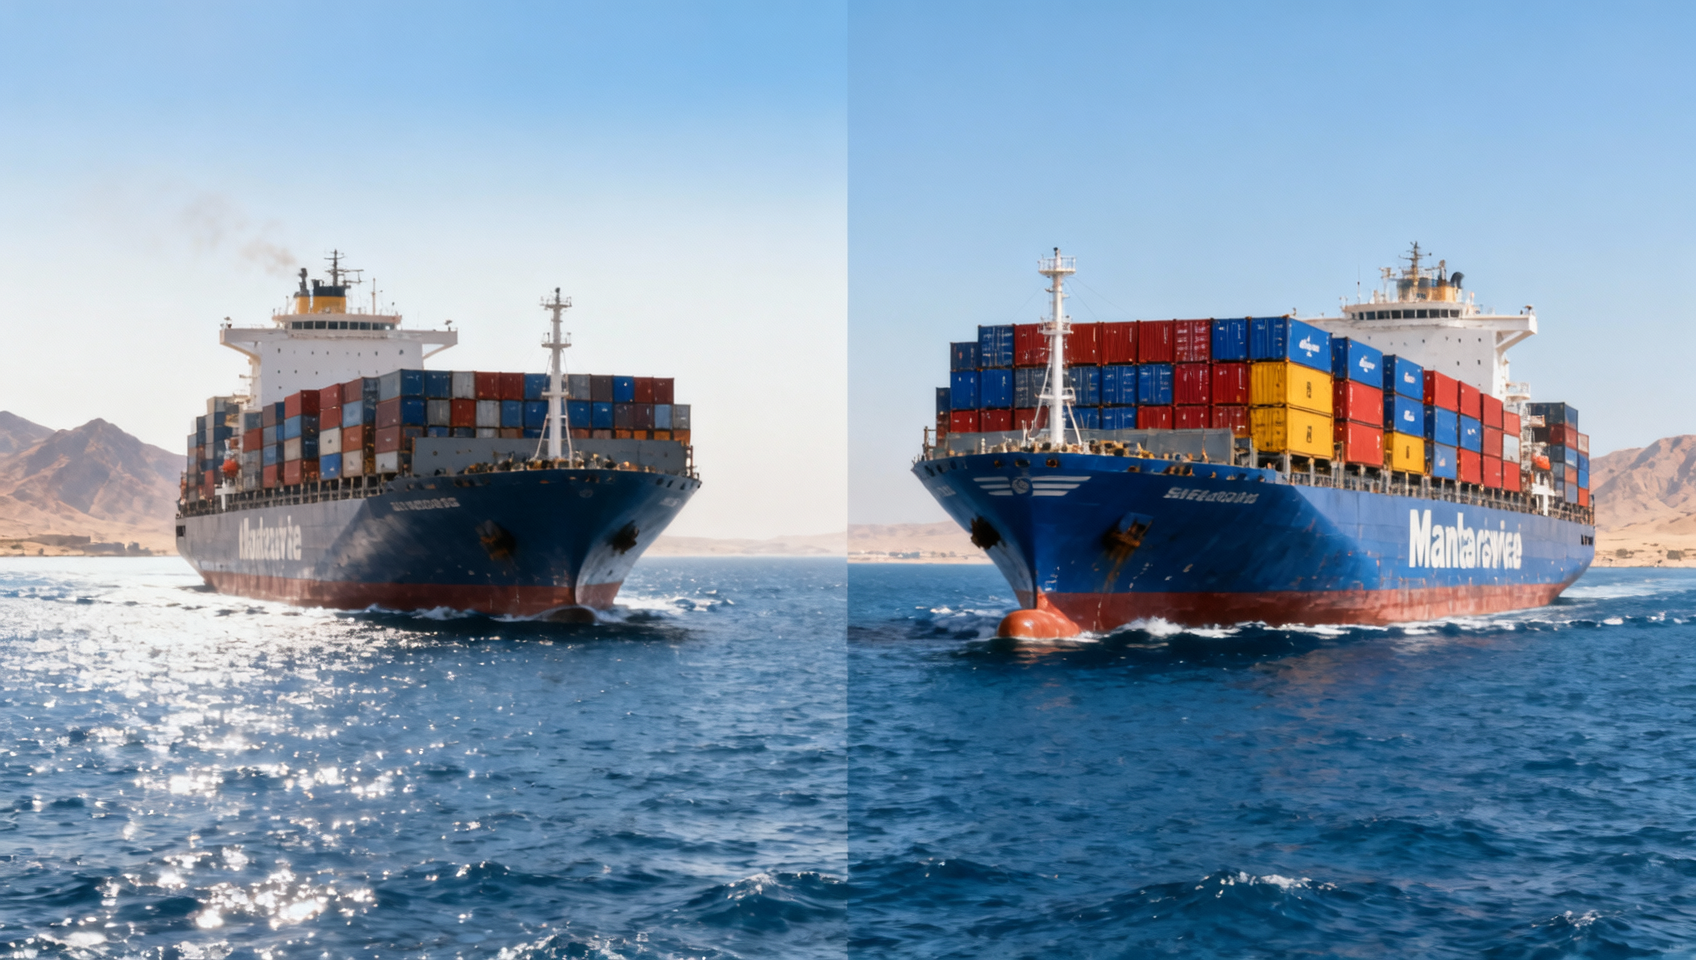
La crise du transport maritime en mer Rouge continue de perturber le commerce maritime mondial, les tarifs de fret sur les principales routes Asie-Europe ayant fortement augmenté. Bien que la date exacte de l’événement n’ait pas été précisée, les données d’Alphaliner et de la Shanghai Shipping Exchange montrent qu’au 25 mai 2026, les tarifs de fret au comptant pour les conteneurs 40HQ sur la ligne principale Extrême-Orient–Europe du Nord (FE2) ont atteint 8 240 $ — soit une hausse de 37 % depuis début avril. Cette hausse est principalement due à l’intensification des attaques des militants houthis et aux restrictions persistantes sur les transits par le canal de Suez, ce qui affecte directement les structures de coûts à l’exportation des fabricants chinois de poids lourds visant les marchés du Moyen-Orient, d’Europe et d’Amérique latine.
Données de marché confirmées et facteurs déclencheurs immédiats
Selon les données conjointes publiées par Alphaliner et la Shanghai Shipping Exchange, le tarif de fret au comptant pour un conteneur 40HQ sur la route FE2 s’élevait à 8 240 $ le 25 mai 2026 — en hausse de 37 % par rapport aux niveaux de début avril. Cette escalade résulte directement de l’augmentation de la fréquence des attaques armées houthis dans la région de la mer Rouge et des limitations persistantes du passage des navires par le canal de Suez. En conséquence, les exportateurs chinois de poids lourds ont constaté une pression haussière significative lorsqu’ils font passer leurs cotations des conditions FOB aux conditions CIF pour des destinations telles que le Moyen-Orient, l’Europe et l’Amérique latine. Certains petits et moyens exportateurs signalent une inversion des marges lors de l’exécution des commandes.
Impact selon les rôles de la chaîne d’approvisionnement
Exportateurs directs
Les fabricants de poids lourds orientés vers l’exportation font face à un réajustement immédiat de leurs prix. Les coûts de fret représentant désormais une part plus importante du coût rendu, les modèles traditionnels de cotation fondés sur le FOB ne reflètent plus le risque ou la responsabilité réels liés à la livraison. Les engagements CIF exigent une prévision précise des surtaxes maritimes volatiles, des facteurs d’ajustement de soute (BAF) et des primes de risque de guerre — lesquels font actuellement l’objet de révisions rapides.
Entités d’approvisionnement en matières premières
Les fournisseurs s’approvisionnant en composants importés (par exemple, des systèmes de freinage avancés, des modules télématiques ou des moteurs conformes aux normes d’émissions) font face à des délais plus longs et à des coûts rendus plus élevés en raison de l’allongement des durées de transit et du réacheminement logistique. Les équipes d’approvisionnement doivent désormais prendre en compte des périodes de stockage prolongées et d’éventuels retards de dédouanement dans des ports alternatifs tels que Rotterdam ou Le Pirée.
Entreprises de fabrication et d’assemblage
Les cycles de planification de la production sont sous pression : des fenêtres d’expédition plus longues et moins prévisibles compliquent les calendriers d’assemblage en flux tendu (JIT). Les fabricants exportant des véhicules complets doivent réévaluer l’étendue de la couverture de garantie, notamment concernant les risques de dommages liés au transport lors de voyages maritimes prolongés via les routes passant par le cap de Bonne-Espérance.
Prestataires de services logistiques et commerciaux
Les transitaires, assureurs maritimes et courtiers en douane signalent une demande accrue de services de conseil en risques en temps réel — notamment concernant les clauses de risque de guerre, les exclusions d’assurance marchandises et la conformité documentaire pour les itinéraires alternatifs. Les prestataires de services doivent également mettre à jour leurs procédures opérationnelles normalisées afin de s’adapter aux fréquents changements ponctuels de transporteurs et aux protocoles de substitution portuaire.
Priorités opérationnelles clés pour les exportateurs
Réévaluer la méthodologie de cotation CIF
Les exportateurs devraient aller au-delà des ajouts statiques de surtaxes de fret et adopter une modélisation dynamique et limitée dans le temps des coûts de fret, alignée sur les fenêtres de réservation, la disponibilité des navires et les indices de risque géopolitique. L’intégration d’API tierces de tarifs de fret dans les outils de cotation peut améliorer la précision et réduire l’érosion des marges.
Renforcer les clauses de risque des contrats d’exportation
Les contrats avec les acheteurs étrangers doivent définir explicitement les cas de force majeure liés aux perturbations en mer Rouge, clarifier la responsabilité de l’assurance risque de guerre et préciser les options acceptables d’itinéraires alternatifs — y compris les substitutions portuaires autorisées et les mécanismes associés de partage des coûts.
Examiner les mesures de contingence relatives aux délais fournisseurs
Compte tenu de l’allongement des temps de transit maritime (jusqu’à plus de 30 jours supplémentaires via le cap de Bonne-Espérance), les entreprises devraient réévaluer les quantités minimales de commande, les seuils de stock de sécurité et les stratégies de stock tampon de composants — en particulier pour les sous-systèmes importés à long délai d’approvisionnement, essentiels à la réception par type ou à l’homologation.
Valider la documentation pour les itinéraires alternatifs
Des certifications telles que CE, GCC Conformity Mark ou INMETRO peuvent nécessiter des déclarations de transport mises à jour ou des annexes techniques révisées reflétant une exposition prolongée à l’eau salée, à l’humidité et aux variations de température durant des voyages plus longs — ce qui peut potentiellement affecter les résultats de l’évaluation de conformité.
Perspective sectorielle : au-delà de la volatilité à court terme
L’analyse montre qu’il ne s’agit pas simplement d’un pic cyclique des tarifs de fret, mais d’un point d’inflexion structurel dans la gouvernance des routes commerciales mondiales. Du point de vue du secteur, la perturbation durable en mer Rouge accélère deux évolutions parallèles : premièrement, la réévaluation de la logistique « juste-à-temps » face à la résilience « juste-au-cas-où » ; deuxièmement, l’importance croissante de l’agilité en matière de conformité commerciale — où la préparation réglementaire (par exemple, les mises à jour en temps opportun des INCOTERMS®, des avenants d’assurance et de la documentation d’origine) détermine de plus en plus la compétitivité à l’exportation. Il convient d’accorder une attention particulière à la manière dont les organismes régionaux de certification réagissent aux conditions de voyage prolongées — notamment à la question de savoir si les exigences d’essais de durabilité pour les véhicules lourds exportés seront ajustées afin de refléter les nouveaux profils d’exposition maritime.
Implications stratégiques pour le secteur des véhicules lourds
Cet épisode souligne que la volatilité des coûts de fret n’est plus une préoccupation périphérique des achats — elle constitue un déterminant essentiel de la viabilité des exportations, du positionnement des produits et de l’économie des services après-vente. Pour les exportateurs chinois de camions lourds, la capacité à absorber, couvrir ou attribuer de manière transparente le risque de transport deviendra un facteur de différenciation — en particulier à mesure que les concurrents en Inde, en Turquie et en Asie du Sud-Est ajustent leurs propres réseaux logistiques. Une analyse rationnelle reconnaît que, si la situation en mer Rouge demeure fluctuante, son impact durable consiste à élever la transparence de la chaîne d’approvisionnement, la rigueur documentaire et la maîtrise réglementaire transfrontalière au rang de priorités stratégiques.
Attribution des sources et recommandations de suivi
Cet article synthétise le titre fourni, la note chronologique (« date de l’événement non précisée ») et le résumé factuel. Il s’appuie exclusivement sur les données conjointes référencées d’Alphaliner et de la Shanghai Shipping Exchange. Aucun lien vers une source officielle spécifique n’a été fourni dans les données d’entrée et ceux-ci doivent être vérifiés en continu. Il est conseillé aux parties prenantes de suivre les mises à jour de l’Organisation maritime internationale (OMI), de la Chambre de commerce internationale (CCI) et des autorités régionales d’homologation — notamment concernant les orientations révisées sur les preuves de conformité liées au transport, les cadres d’assurance risque de guerre et l’application des INCOTERMS® dans les zones à haut risque.
Rechercher
Contactez-nous