

ACTUALITÉS & INFORMATIONS
Gamme complète d'équipements pour véhicules de construction
Litière pour chats haut de gamme à base de papier
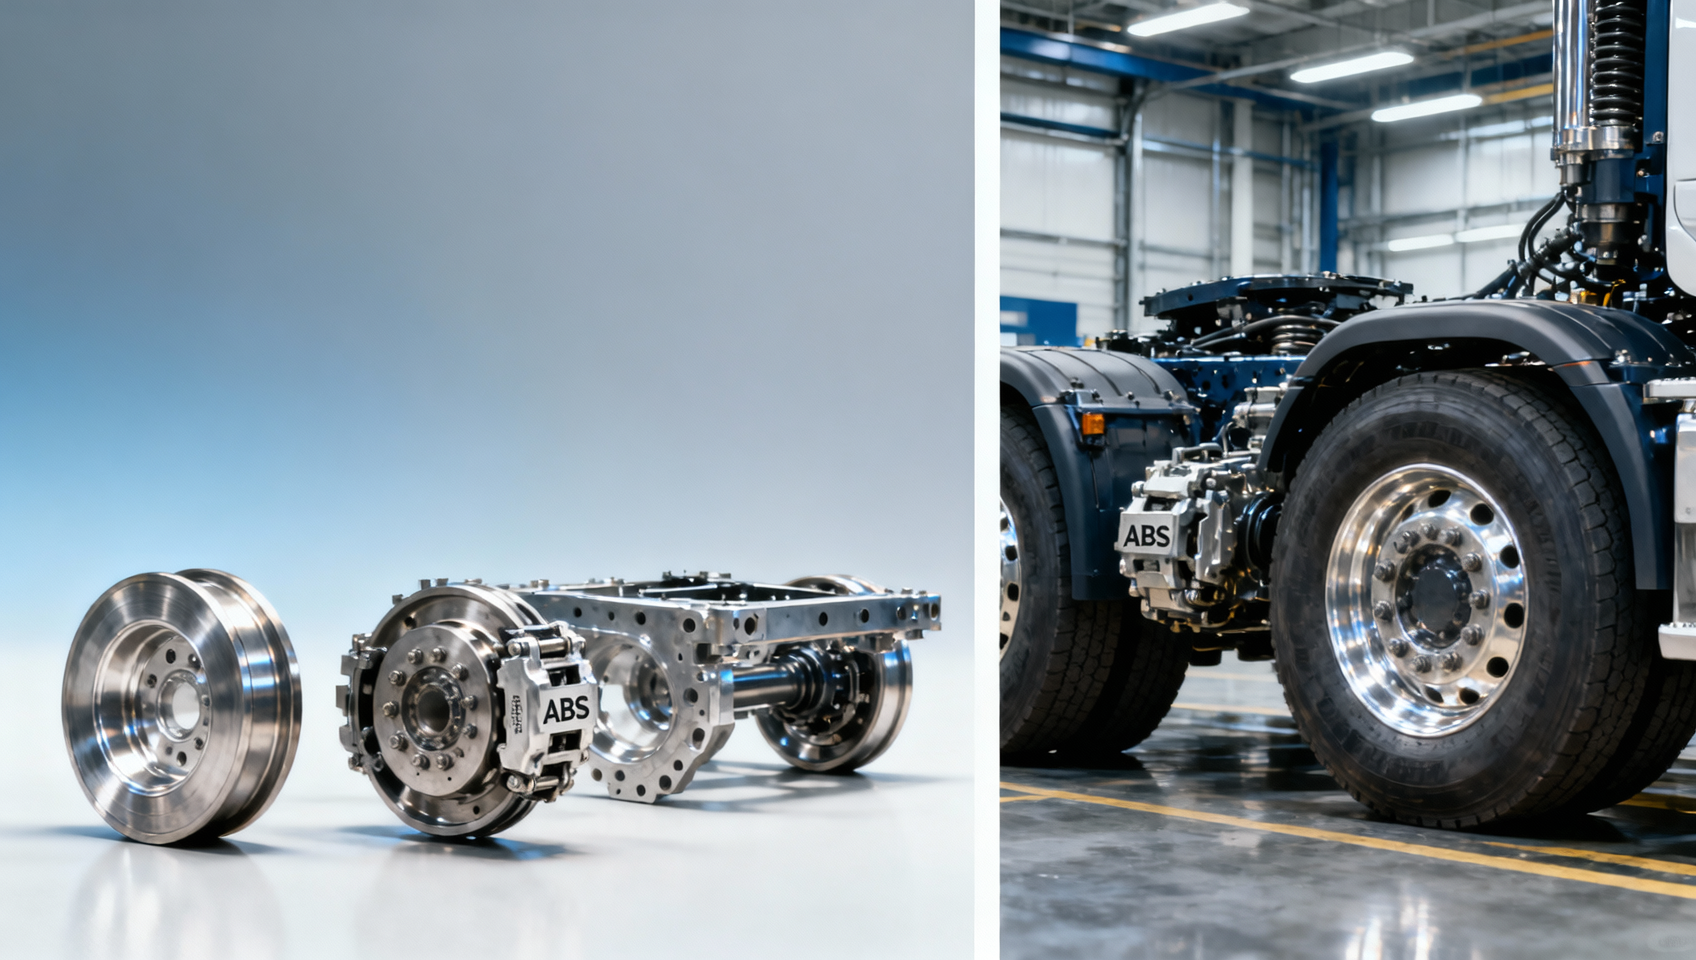
La Loi sur la lutte contre le travail forcé et le travail des enfants dans les chaînes d’approvisionnement du Canada exige une déclaration annuelle des entités atteignant certains seuils de taille qui importent des marchandises — y compris des composants de poids lourds tels que des essieux, des systèmes de freinage et des ensembles de cabine — au Canada. La date limite de déclaration pour 2026 est fixée au 31 mai 2026. Les exportateurs établis en Chine et dans d’autres juridictions doivent soumettre un rapport en anglais détaillant la diligence raisonnable dans la chaîne d’approvisionnement, l’évaluation des risques et les mesures d’atténuation. Le non-respect peut entraîner des sanctions allant jusqu’à 250 000 CAD ainsi que d’éventuelles restrictions à l’importation.
Aperçu de l’événement
Le rapport annuel de conformité 2026 exigé par la Loi sur la lutte contre le travail forcé et le travail des enfants dans les chaînes d’approvisionnement du Canada doit être remis le 31 mai 2026. Les entités qui atteignent au moins l’un des seuils suivants — 20 millions CAD d’actifs, 40 millions CAD de chiffre d’affaires ou plus de 250 employés — et qui importent des marchandises visées au Canada doivent déposer un rapport en anglais accessible au public. Les marchandises visées comprennent les composants physiques de poids lourds, notamment les essieux, les systèmes de freinage et les ensembles de cabine. Le rapport doit décrire les processus de diligence raisonnable, les risques identifiés de travail forcé ou de travail des enfants dans la chaîne d’approvisionnement, ainsi que les mesures prises pour traiter ces risques. Le défaut de dépôt entraîne des sanctions prévues par la loi et des conséquences liées au commerce.
Quels sous-secteurs sont concernés
Exportateurs directs de composants de poids lourds
Les fabricants et sociétés commerciales chinois exportant des essieux, des systèmes de freinage ou des ensembles de cabine vers des importateurs canadiens sont directement soumis à la loi s’ils atteignent les seuils relatifs aux actifs, au chiffre d’affaires ou aux employés. Leur obligation légale ne découle pas de leur constitution au Canada, mais de l’importation de marchandises visées au Canada — souvent effectuée par l’intermédiaire d’un importateur officiel canadien qui peut exiger des documents et des certifications en amont.
Fabricants sous contrat et fournisseurs de rang 1
Les entreprises produisant des composants finis ou semi-finis dans le cadre d’accords d’approvisionnement OEM ou à plusieurs niveaux peuvent être tenues contractuellement de fournir des données de traçabilité, des dossiers prêts à être audités ou une vérification par un tiers — même si elles ne déposent pas elles-mêmes le rapport. Les importateurs canadiens considèrent de plus en plus cette documentation comme une condition préalable aux bons de commande ou au dédouanement.
Entités d’approvisionnement en matières premières et sous-composants
Les fournisseurs de pièces moulées, de pièces forgées, de matériaux de friction ou d’unités de commande électronique utilisés dans les systèmes de freinage ou d’essieux peuvent faire face à des demandes d’informations en aval. Bien qu’ils ne soient pas directement responsables au titre de la Loi, leur capacité à démontrer un approvisionnement responsable (p. ex., l’origine de l’acier, des terres rares ou du caoutchouc) affecte la capacité de leurs clients directs à établir leurs rapports.
Points d’attention pour les entreprises ou professionnels concernés — et mesures à prendre dès maintenant
Confirmer l’applicabilité et identifier le déclarant responsable
Déterminez si votre organisation atteint les seuils légaux et précisez si la responsabilité de la déclaration incombe à votre entité (en tant qu’exportateur étranger) ou à votre importateur canadien. Selon les directives actuelles, les exportateurs étrangers peuvent déposer une déclaration volontairement, mais les importateurs canadiens atteignant les seuils assument les principales obligations de dépôt. La coordination du contenu et du calendrier est essentielle.
Cartographier et documenter les fournisseurs de rang 1 et de rang 2 pour les produits visés
Concentrez les efforts de diligence raisonnable sur les lignes de produits spécifiques destinées au Canada — et non sur l’ensemble du portefeuille de l’entreprise. Tracez l’origine des matières premières, les sites de fabrication des sous-traitants et les pratiques de travail aux points clés (p. ex., fonderies de pièces moulées, fabricants de plaquettes de frein). Conservez des dossiers en anglais, y compris les questionnaires fournisseurs et les synthèses d’audit, datés avant le 31 mai 2026.
Préparer dès maintenant les éléments essentiels du rapport — et non seulement avant la date limite
Le rapport requis comprend trois sections obligatoires : (1) la structure organisationnelle et les activités de la chaîne d’approvisionnement ; (2) les processus de diligence raisonnable ; et (3) l’évaluation et l’atténuation des risques. La rédaction de ces sections exige la contribution de plusieurs fonctions (conformité, achats, qualité, logistique). Commencez l’alignement interne suffisamment tôt ; évitez de vous reposer au dernier moment sur des consultants externes sans expérience vérifiée en matière de déclaration au titre de la législation canadienne sur les chaînes d’approvisionnement.
Suivre les mises à jour officielles d’Innovation, Sciences et Développement économique Canada (ISED)
ISED publie des directives, des FAQ et des exemples de rapports sur son portail dédié. À la mi-2024, aucune prolongation officielle ni directive révisée concernant les seuils n’avait été publiée pour le cycle 2026 — mais les parties prenantes devraient suivre les annonces afin d’obtenir des précisions sur le champ d’application (p. ex., si les « ensembles de cabine » incluent les intérieurs ou les faisceaux de câbles) ou sur les formats de dépôt.
Observation éditoriale / Perspective sectorielle
Il apparaît que cette échéance fonctionne moins comme un contrôle ponctuel de conformité que comme un signal du renforcement des attentes réglementaires sur les marchés nord-américains et européens. L’analyse montre que l’application repose encore largement sur la divulgation au cours de la première année, avec peu de mesures d’exécution publiques à ce jour — mais le cadre de sanctions prévu par la loi et le pouvoir d’imposer des restrictions à l’importation indiquent un potentiel d’intensification. Du point de vue sectoriel, l’échéance du 31 mai 2026 marque le deuxième cycle complet de déclaration depuis l’entrée en vigueur de la Loi en 2023 ; un nombre croissant d’importateurs canadiens considèrent désormais la diligence raisonnable des fournisseurs comme non négociable dans les négociations commerciales. Il convient de la comprendre non comme une exigence autonome, mais comme une attente opérationnelle intégrée pour les exportateurs desservant des marchés réglementés.
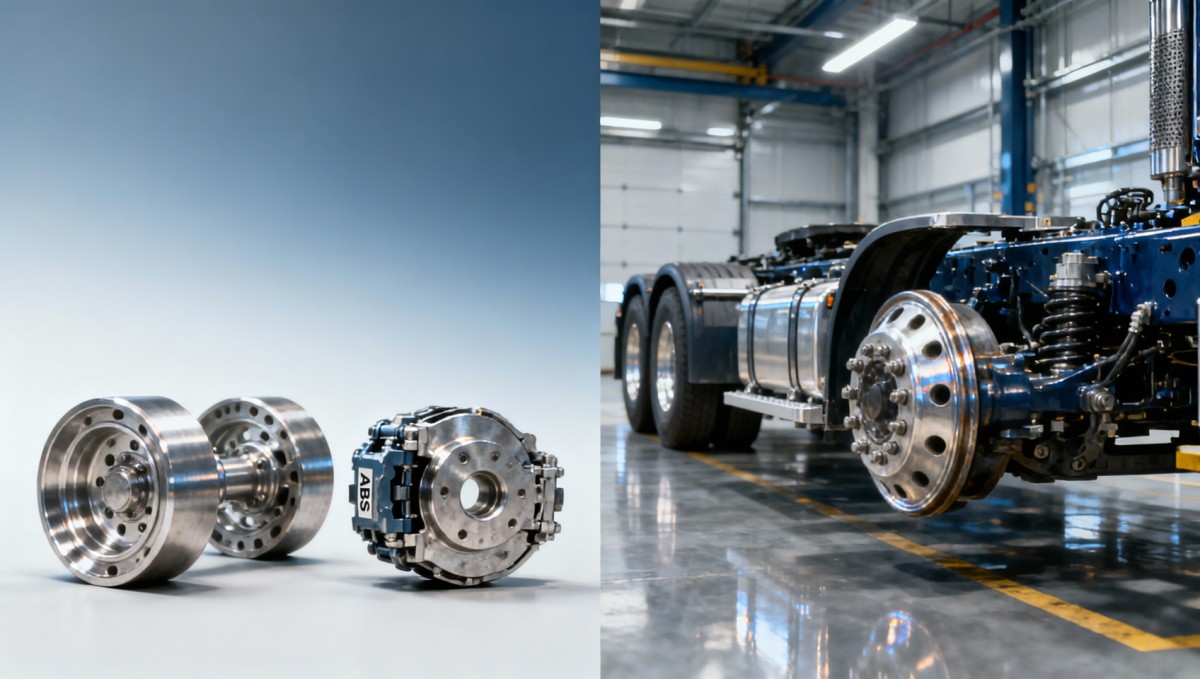
Le présent avis rappelle opportunément aux exportateurs de composants de véhicules lourds à destination du Canada que la responsabilité réglementaire dans les chaînes d’approvisionnement mondiales est désormais mise en œuvre au moyen de cycles de déclaration définis, de sanctions exécutoires et d’obligations contractuelles en cascade. L’échéance de 2026 n’introduit pas de nouvelles normes juridiques — mais elle renforce le fait qu’une diligence raisonnable cohérente, documentée et prête à l’exportation n’est plus facultative pour accéder au marché.
Source : Gouvernement du Canada, Loi sur la lutte contre le travail forcé et le travail des enfants dans les chaînes d’approvisionnement, administrée par Innovation, Sciences et Développement économique Canada (ISED) ; documents d’orientation officiels publiés via ised-isde.canada.ca.
À suivre : toute modification future des seuils de déclaration, des exclusions sectorielles ou des protocoles d’application publiée par ISED avant le 31 mai 2026.
Rechercher
Contactez-nous